
Según los datos extraídos en el ‘Anuario SGAE 2026’
- Las salas de cine anotan mínimos históricos en espectadores, salvando la pandemia
- La música popular, en vivo y grabada, casi duplica sus ingresos desde 2019
- Las escénicas mantienen la recuperación, pero pierden el 20% de público
- El formato digital se impone en la música, el audiovisual y los videojuegos
- El consumo de radio y televisión tradicional vuelve a rebajar los mínimos
Fundación SGAE ha presentado el Anuario SGAE 2026 de las artes escénicas, musicales y audiovisuales, un análisis de los principales indicadores del comportamiento del sector cultural, los hábitos de consumo en 2025 y su evolución respecto a los años previos. El Anuario SGAE 2026 cumple este año su vigesimosexta edición.
La exposición de los datos detallados ha tenido lugar hoy en la Sala Valle- Inclán de la sede madrileña de la Sociedad General de Autores y Editores. En el acto han intervenido Antonio Onetti, presidente de SGAE, Juan José Solana, presidente de Fundación SGAE, y Rubén Gutiérrez del Castillo, director general de Fundación SGAE, quienes han desglosado los principales datos.
Durante la presentación, Solana ha destacado el Anuario como “una de las herramientas más estables y longevas de nuestro sector, que permite establecer unos marcos temporales que definen con exactitud el desarrollo del sector cultural”. Además, ha incidido en que el análisis de los datos “nos permite reivindicar la relevancia de la industria cultural, así como entender aquello que es susceptible de mejora”.
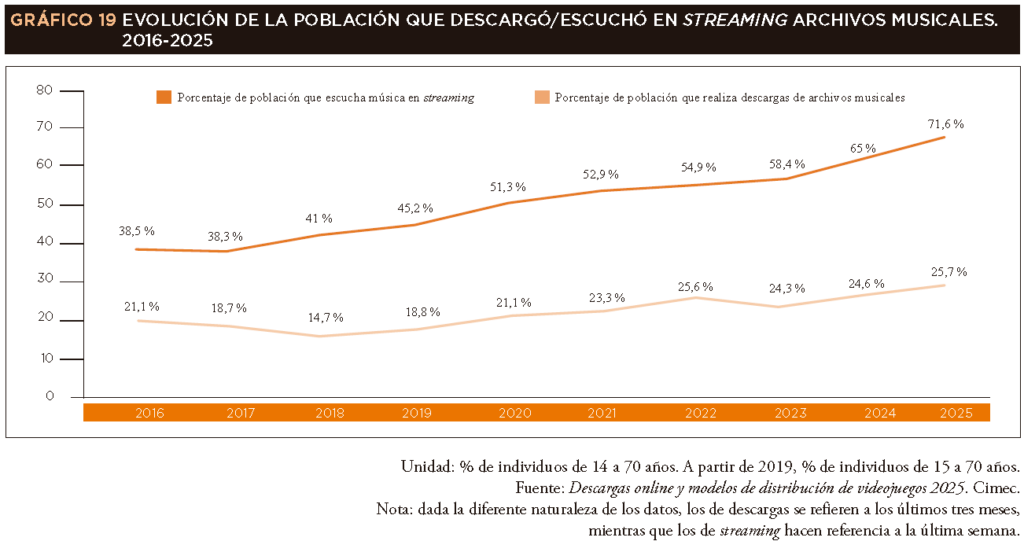
En general, el análisis de consumo, asistencia y recaudación que diagnostica el Anuario SGAE 2026 desprende cifras negativas para el cine en salas, que anota mínimos históricos en espectadores y frecuencia de asistencia y sus peores datos en recaudación desde la pandemia. Esta situación contrasta con la de la música popular, que casi duplica sus ingresos respecto a 2019 y alcanza máximos históricos en los tres indicadores. Por su parte, la música clásica también experimenta un proceso de recuperación positivo en cuanto al número de conciertos y recaudación. Aunque la asistencia se mantiene dos puntos por debajo que en 2019 cuando batió todos sus récords. También la música grabada supera todo su histórico de consumo, disparando el formato de streaming como opción favorita tanto para la música, los videojuegos o el audiovisual. Por último, el campo de las Artes Escénicas mantiene el camino de la recuperación, pero aún se encuentra lejos de recuperar los espectadores y la recaudación prepandémica. Tampoco consiguen remontar los canales tradicionales de radio y televisión cuyo consumo diario por persona y día rebaja los mínimos de todas las series.
Aunque en esta edición se conservan ocho capítulos, se han introducido cambios sustanciales en el último de ellos para adaptarlo a los cambios producidos en materia tecnológica, y quedando los siguientes: artes escénicas (teatro, danza y género lírico), música clásica (sinfónica, de cámara y solistas, coral y de bandas y rondallas), música popular (desglosando la cifras con y sin macrofestivales), cine, música grabada (mercados físico y digital), televisión y vídeo (en un único capítulo, ya que las fronteras entre ambos se van diluyendo en el entorno digital, desglosando datos de streaming y plataformas de pago), radio (incluida la información de pódcast) y digitalización y sociedad (hábitos de consumo en los distintos dispositivos tecnológicos, IA y el mercado del videojuego, entre otros).
Artes Escénicas
El Anuario SGAE 2026 arroja, por primera vez, datos positivos si se compara la actividad de Artes Escénicas con 2019, antes de la pandemia. La subida anual se mantiene estable, con un 6,5% más de funciones que en 2024, pero sobre todo supera la del máximo de 2019, con un 0,4% más. Sin embargo, no sucede lo mismo si se compara con el número de espectadores (un 20,4% menos que en 2019) aunque sí supera los del año anterior en 8,3 puntos. También continúa el proceso de recuperación de la recaudación (+10,9% respecto a 2024), alcanzando en 2025 los 201,53 millones de euros. A pesar de ello, se sigue apreciando una diferencia negativa en comparación con el año previo a la pandemia, -15,7 %.
En 2025, el teatro continúa acaparando la mayor parte de los tres indicadores escénicos, concentrando el 92,7 % de las funciones, el 87,7 % de los espectadores y el 86,1 % de los ingresos de taquilla. Por su parte, la danza reúne el 4,6 % de la oferta, el 7,3 % de los asistentes y el 4,4 % de la recaudación. Para terminar, los pesos relativos del género lírico son del 2,7 % de las representaciones, el 5 % de la asistencia y el 9,5 % de los ingresos por ventas de entradas.
Las comunidades del territorio español que aglutinaron el mayor porcentaje de los principales indicadores de Artes Escénicas en 2025 fueron, por este orden, Madrid y Cataluña. Madrid concentra los porcentajes más altos de los tres indicadores en las tres disciplinas escénicas, salvo en la asistencia del género lírico, en que es superada por Cataluña.
Música clásica
La música clásica experimenta un proceso de recuperación más acelerado que las Artes Escénicas, quedando superados los resultados de 2019 en oferta y recaudación, mientras que la asistencia está cerca de conseguirlo. A ello se suma que ya en 2024 superó los datos de la crisis económica de 2015.
Así, se observa un crecimiento del 5,7 % en el número de conciertos en comparación con un año antes y del 14,1 % frente a 2019. También un aumento del 7% en espectadores, aunque todavía no ha conseguido igualar a la cifra prepandémica, con una ligera caída de 2,7 puntos. Durante 2025, la venta de entradas se incrementó un 6,5 %, respecto a 2024, superando en un 6,7 % lo recaudado el año anterior a la pandemia.
Madrid y Comunidad Valenciana son las comunidades con mayor oferta de este tipo conciertos y público. Aunque la recaudación, de 51 millones de euros en 2025, se reparte entre Madrid y Cataluña principalmente.
Música popular
En España, los mejores resultados y la tendencia más positiva se observan en la música popular, que no solo ha recuperado los valores anteriores a la crisis sanitaria, sino que, además, casi duplica los ingresos por ventas de entradas de este último año. Una tendencia que ya se avistaba en 2024, cuando se completó la recuperación del sector.
Durante 2025 se celebraron un 7,3 % más de conciertos que en 2024. Frente a la oferta de 2019, se aprecia una subida del 42 %, a los que acudieron un 8,1 % más de personas que las registradas un año antes y un 29,5 % más que en 2019. En cuanto a la recaudación, la cifra de 2025 sobrepasó en un 9,1 % la del año anterior y en un 81,7 % la de 2019. Si se incluyen los datos de los macrofestivales, la recaudación casi se duplica respecto al año antes de la Covid-19, con un ingreso que roza 801,4 millones de euros.
Música grabada
El mercado de la música grabada en España continúa la tendencia creciente en 2025. Según los datos de Promusicae, las ventas totales ascendieron a 608 millones de euros, un 19,7% más que el año anterior y más del doble que en 2019. Esta cifra es el resultado del total de ventas físicas y digitales (descargas, productos para móviles y el consumo en streaming).
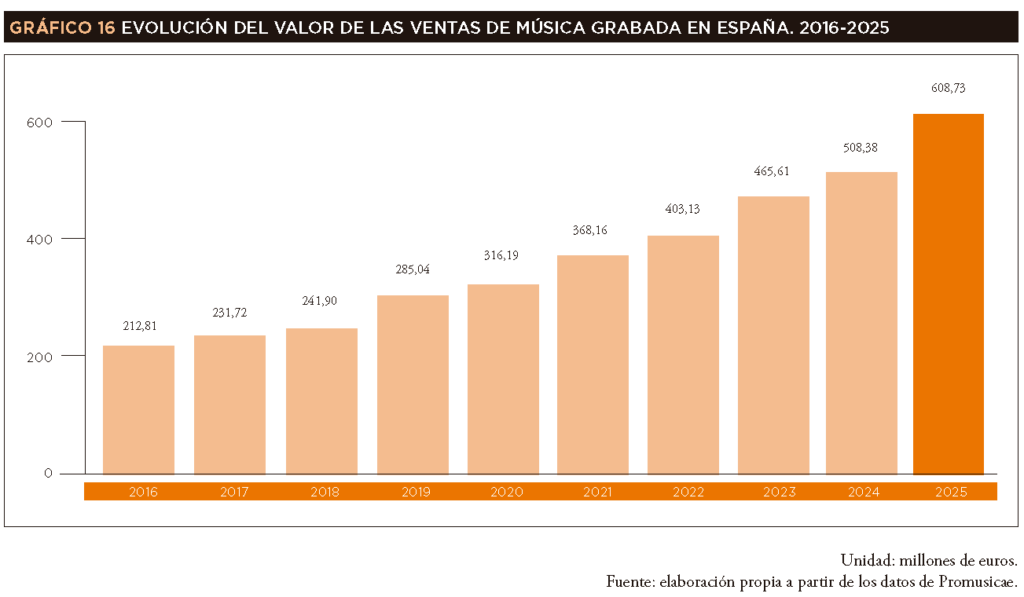
El mercado digital se impone en el consumo de música grabada, acumulando mayor peso relativo sobre el total de ventas (el 89,7 % en 2025, que se traduce a 546,21 millones de euros) y supone un crecimiento del 20,2 % respecto a 2024 y del 157,8% en comparación con la cifra prepandémica. El restante 10,3 % (62,53 millones de euros) corresponde al mercado físico, y que, al contrario que el anterior, experimenta un descenso de tres décimas frente a la cifra del 2024. Pese a ello, los ingresos suben un 16,1% respecto al año anterior, aunque caen 14,5 puntos respecto a 2019.
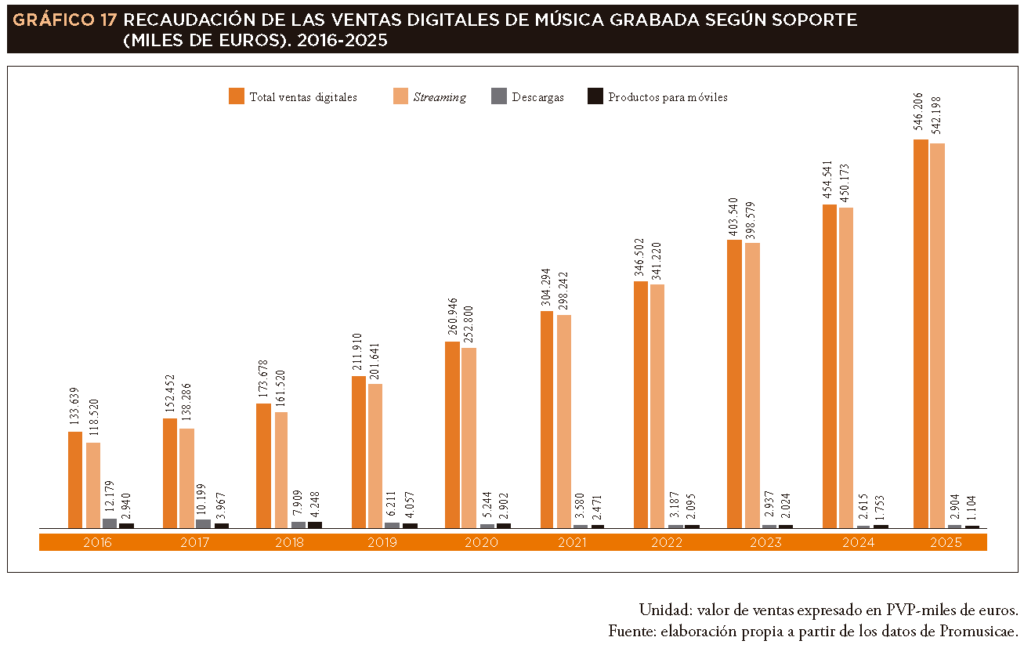
El formato que acumuló mayores ingresos en 2025 fue el streaming, con 542,2 millones de euros. En el mercado físico destacan las ventas de vinilos que proporcionaron 43,3 millones de euros, cifra superior a la de 2024 en un 27,9 %. Los álbumes más vendidos en 2025 fueron DeBÍ TiRAR MáS FOToS de Bad Bunny, Lux de Rosalía y Cuarto azul de Aitana. En nuestro país, el tema más escuchado en Spotify durante 2025 fue La Plena – W. Sound 05, mientras que en Amazon Music y Apple Music fue Capaz (merenguetón).
 Cine
El cine ha regresado a una tendencia decreciente que, sin haber alcanzado jamás los valores de 2019, pierde puntos en los tres indicadores este 2025: número de sesiones, espectadores y recaudación, frente a 2024. Si bien en 2023, el sector parecía apuntar datos positivos respecto a la pandemia, no ha conseguido mantener el entusiasmo del público ni la recaudación y se retrotrae a datos similares a los de finales de la década de los 80.
Si se comparan los resultados con 2024, se observan retrocesos del 1,2 % en el número de sesiones; del 8,1 % en número de espectadores y del 4,7 % de la recaudación. Respecto a 2019 la caída se agudiza con un 12,7 % menos de sesiones, una pérdida de 35,5% de espectadores y del 24,4% de la recaudación.
El promedio de asistencia al cine anual por habitante en territorio español en 2025 vuelve a caer hasta el 1,37% (13 décimas menos que en 2024). Madrid continúa siendo la Comunidad Autónoma con mejores resultados (1,98), siguiéndola a continuación País Vasco (1,48) e Islas Baleares y Cataluña
(ambas 1,47). Durante 2025, el precio medio de la entrada en nuestro país ha alcanzado los 6,88 euros (un 3,7 % más que el año previo). Pese a este incremento, el gasto medio anual por habitante se ha situado en los 9,39 euros (56 céntimos menos que en 2024), aunque en Madrid se llega hasta los 15,15 euros de media, en Cataluña, a 10,84 euros, y en País Vasco, a 10,19 euros.
La lista de las cinco películas más taquilleras de 2025 en España la componen dos versiones en imagen real, dos nuevos títulos de dos sagas y una película inspirada en un videojuego. De nuevo, el cine familiar es que más llena las salas de cine: Lilo & Stich fue la película más taquillera en España, seguido por la nueva parte de la saga de Jurassic Park, Jurassic World: el renacer y la tercera película de Avatar, Avatar: fuego y ceniza. Por el contrario, el filme de producción estatal más taquillero volvió a ser Padre no hay más que uno de Santiago Segura con guion de Marta González Vega, en su quinta entrega. Le siguieron El Cautivo de Alejandro Amenábar y Wolfgang (extraordinario) de Javier Ruiz Caldera.
Radio y televisión
Los consumos tradicionales de radio y televisión rebajan los mínimos históricos con medias por consumo al día de 89 y 162 minutos por persona, respectivamente. Según los datos del EGM, en comparación al año anterior se pierden tres minutos de consumo radiofónico, situándose en el dato más bajo de la serie. Castilla-La Mancha y, nuevamente, Castilla y León son las comunidades que presentan promedios más altos de consumo radiofónico, 106 y 105 minutos por persona al día. En el extremo contrario se encuentran Baleares y Extremadura, con 78 y 82 minutos por persona y día.
En el caso de la televisión, el consumo cae nueve minutos, respecto a 2024, pero una hora menos que en 2019. Asturias, con 195 minutos diarios por habitante, y Castilla y León, con 183, son las comunidades con mayor media de consumo televisivo durante 2025. En el lado opuesto, aparecen Islas Baleares y Navarra, con 137 y 138 minutos por persona y día. Es el quinto año consecutivo que se observa una disminución en el consumo televisivo.
Mientras que los ingresos publicitarios de televisión caen un 4,8 % en comparación a 2024, hasta los 1.693,5 millones, la radio sube un 2,7 %, alcanzando 502 millones de euros y máximos históricos en la última década. Enfrentando dichos resultados a los de 2019, se observa un descenso del 15,7 % en el primero de ellos, mientras que los segundos han crecido un 3,3 %.
Respecto al consumo digital de contenidos audiovisuales, según la CNMC, el porcentaje de hogares españoles con acceso a internet que usaron plataformas de pago durante el segundo trimestre de 2025 fue del 65,7 %, lo que ofrece un crecimiento de 2,4 puntos más que en el mismo periodo de un año antes y 25,2 puntos más que en el de 2019. Las plataformas que concentraron mayor porcentaje de abonados fueron, según EGM, Netflix (52,4 %) y Amazon Prime Video (42,8 %). Según el Estudio de descargas online y modelos de distribución de videojuegos de Cimec, durante 2025, el 49,4 % de los internautas españoles de entre 15 y 70 años afirmó haber escuchado algún pódcast y el 73% del grupo de población estudiado consumió contenido audiovisual vía streaming.
Digitalización y sociedad
Los datos que arroja el anuario La industria del videojuego en España de AEVI indican que el sector del videojuego aportó 2.293 millones de euros en 2025, un 3,2 % menos que un año antes. De ellos, 1.420 fueron ingresados por el mercado digital y los otros 873 corresponden al mercado físico. Ambos reflejan pérdidas del 4 % y del 1,9 % frente a 2024, respectivamente. Pese a todo,se mantiene siendo el doble que hace 10 años. Por su parte, el uso de la Inteligencia Artificial crece 17 puntos en un solo año.
Metodología
El Anuario SGAE 2026 ofrece información rigurosa y detallada sobre los principales sectores de las artes escénicas, musicales y audiovisuales, resume en sus casi 500 páginas decenas de miles de datos numéricos y ofrece 364 gráficos y tablas estadísticas, algunos de elaboración propia. Surge como resultado de un laborioso proceso de captura y tratamiento de datos, compilación de fuentes y análisis de esta información, en colaboración con SGAE y Cimec.
En 2026 alcanzamos la vigésimo sexta edición del Anuario SGAE de las artes escénicas, musicales y audiovisuales analizando 200.000 espectáculos en vivo y 3,36 millones de sesiones cinematográficas. Con este informe, se pretende reunir datos rigurosos que sean útiles a los profesionales de la cultura. En él se puede encontrar un conocimiento cuantitativo, con cientos de tablas y gráficos que analizan los principales indicadores del sector cultural en el territorio español. En esta ocasión, se incluyen no solo los resultados de 2025, sino que se incluyen comparativas con las cifras del año anterior, complementadas con la evolución que han tenido los principales datos desde 2015.
Para poder ofrecer este análisis detallado, en el Anuario se incluyen datos específicos sobre múltiples características de los espectáculos (asistentes, recaudación, precio de las entradas), tratados de modo global y presentando, en algunos casos, clasificaciones significativas (películas más taquilleras, discos más vendidos, producciones escénicas con más público, etcétera). Esto ha permitido que este estudio se posicione como uno de los proyectos básicos de Fundación SGAE.
Acerca del Anuario SGAE
Esta publicación, nacida en 1999 y que celebra este año su vigésimo sexta edición, se ha convertido ya en una herramienta fundamental para los estudios del mercado cultural español. Se trata de una investigación consolidada, que constituye uno de los recursos básicos para conocer diferentes ámbitos del sector cultural y permite conocer el estado real del sector en nuestro país.
Consolidado como uno de los principales proyectos de la Fundación SGAE, el Anuario es la única fuente que ofrece datos estadísticos de asistencia y recaudación en taquilla de las artes en vivo (teatro, danza, lírica, música en directo). Y son esos datos los que nutren a su vez otros estudios e informes.